En este artículo 9 apartados
Antes de aprobar un proyecto, un comité suele hacer una pregunta muy simple: ¿cuánto hay que vender, o cuántos participantes hacen falta, para no perder dinero? Ese cálculo responde exactamente eso. Es una de las herramientas más útiles para quien prepara un presupuesto, y también una de las que más se presentan mal, porque el número sale fácil y los supuestos que lo sostienen se olvidan.
Esta guía explica la fórmula en unidades y en pesos con el mismo ejemplo de un libro de texto universitario, resuelve paso a paso un caso de un taller de capacitación, calcula la utilidad meta y el margen de seguridad, y termina con los límites del análisis y cómo presentarlo. Si estás armando el expediente completo, complementa con nuestra guía para justificar un presupuesto.
Qué es el punto de equilibrio
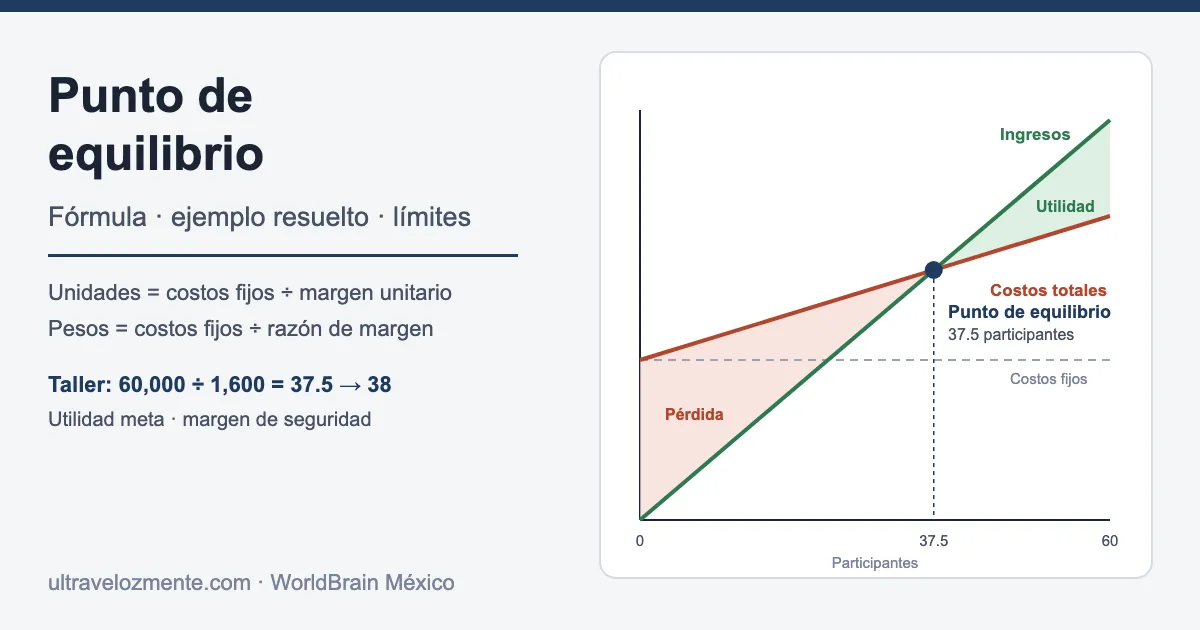
El libro abierto de contabilidad administrativa de OpenStax, publicado por Rice University, lo define como el monto de ventas o el nivel de producción en el que la empresa ha recuperado todos sus costos variables y fijos. En ese punto no hay utilidad ni pérdida, porque el costo total es igual al ingreso total.
La lógica es fácil de seguir. Los costos fijos, como la renta, los sueldos base o una licencia de software, se pagan aunque no se venda nada. Por eso las primeras ventas dejan pérdida. Cada unidad vendida aporta su margen de contribución, es decir, lo que queda del precio después de pagar su costo variable, y ese margen va reduciendo la pérdida hasta llegar al equilibrio; a partir de ahí, cada unidad adicional suma su margen a la utilidad. Tres conceptos que conviene tener claros antes de calcular:
- Costos fijos: los que no cambian con el volumen dentro de cierto rango, como renta, sueldos de planta o seguros.
- Costos variables: los que crecen con cada unidad vendida, como materiales, comisiones o envíos.
- Margen de contribución unitario: el precio de venta menos el costo variable de una unidad; es lo que cada venta aporta para cubrir los costos fijos.
Fórmula del punto de equilibrio en unidades
La fórmula en unidades responde cuántas piezas, servicios o participantes hacen falta. Se divide el total de costos fijos entre el margen de contribución unitario. Si el resultado no es un número entero, se redondea hacia arriba, porque no se puede vender una fracción de unidad y quedarse corto significa pérdida.
OpenStax ilustra la idea con una empresa que tiene costos fijos de 20,000 dólares, un precio de venta de 400 dólares por unidad y costos variables de 250 dólares por unidad. Si no vende nada, pierde los 20,000 de costos fijos; cada unidad vendida reduce esa pérdida en 150 dólares, que es su margen de contribución. Con esos datos, el cálculo queda así:
- Margen de contribución unitario: 400 − 250 = 150 dólares por unidad.
- Equilibrio en unidades: 20,000 ÷ 150 = 133.3 unidades.
- Redondeo: hacen falta 134 unidades para no perder; con 133 todavía habría una pequeña pérdida.
- Comprobación: con 134 unidades, el margen total es 134 × 150 = 20,100 dólares, suficiente para cubrir los 20,000 de costos fijos y dejar 100 de utilidad.
Cálculo en pesos: la razón de margen de contribución
Cuando se venden muchos productos con precios distintos, o cuando el comité piensa en ventas totales y no en piezas, conviene calcular el equilibrio en dinero. Para eso se usa la razón de margen de contribución: el margen unitario dividido entre el precio, que indica qué parte de cada peso vendido queda para cubrir los costos fijos.
OpenStax muestra este método con otra empresa que tiene costos fijos de 18,000 dólares y una razón de margen de 80 %, y explica que se llega al mismo resultado que con el método en unidades. Con el ejemplo anterior, de costos fijos de 20,000 y margen de 150 sobre un precio de 400, el cálculo en dinero queda así:
- Razón de margen de contribución: 150 ÷ 400 = 0.375, es decir, 37.5 % de cada venta queda para cubrir costos fijos.
- Equilibrio en dinero: 20,000 ÷ 0.375 = 53,333 dólares de ventas.
- Conexión con las unidades: 53,333 ÷ 400 = 133.3 unidades, el mismo resultado del método anterior, antes de redondear.
Ejemplo resuelto: cuántos participantes necesita un taller
Para un responsable de presupuesto, el uso más común es decidir si un evento, un programa o un servicio se sostiene. Supón un taller de capacitación abierto al público con estos datos hipotéticos: costos fijos de 60,000 pesos por instructor, sala y difusión; una cuota de 2,500 pesos por participante; y un costo variable de 900 pesos por participante en materiales, alimentos y constancia.
Las cifras son un ejemplo para practicar, no una referencia de mercado; cada organización debe usar las suyas. Resuelto paso a paso, el taller queda así:
- Margen por participante: 2,500 − 900 = 1,600 pesos.
- Equilibrio en participantes: 60,000 ÷ 1,600 = 37.5, que se redondea a 38 participantes.
- Razón de margen: 1,600 ÷ 2,500 = 0.64, o 64 %.
- Equilibrio en pesos: 60,000 ÷ 0.64 = 93,750 pesos de cuotas; con 38 participantes se recaudan 95,000, por encima de esa cifra.
- Lectura para el comité: con 37 inscritos el taller pierde dinero; con 38 lo cubre todo y empieza a dejar un pequeño excedente.
Utilidad meta, margen de seguridad y qué pasa si cambian los datos
Este cálculo dice cuándo no se pierde, pero casi ningún proyecto se aprueba para quedar en cero. Si la organización quiere un excedente, basta con sumarlo a los costos fijos: para dejar 20,000 pesos de utilidad, el taller necesita (60,000 + 20,000) ÷ 1,600 = 50 participantes.
El margen de seguridad mide cuánto pueden caer las ventas esperadas antes de llegar a pérdida. Si se esperan 45 participantes, el margen es (45 − 38) ÷ 45 = 15.6 % en unidades; en pesos, con 112,500 de cuotas esperadas frente a 93,750 de equilibrio, sale 16.7 %. La diferencia viene del redondeo a 38 personas. Con 45 inscritos, la utilidad sería 45 × 1,600 − 60,000 = 12,000 pesos. Igual de útil es probar qué pasa si cambia un dato a la vez:
- Si la cuota baja a 2,200 pesos: el margen cae a 1,300 y el equilibrio sube a 46.2, es decir, 47 participantes.
- Si el costo variable sube a 1,100 pesos: el margen queda en 1,400 y hacen falta 42.9, es decir, 43 participantes.
- Si los costos fijos suben a 75,000 pesos: con el margen original de 1,600, el equilibrio pasa a 46.9, es decir, 47 participantes.
- Conclusión práctica: un descuento de solo 300 pesos en la cuota lleva el equilibrio de 38 a 47 participantes, igual que un aumento de 15,000 pesos en costos fijos; vale la pena saberlo antes de ofrecer promociones.
Supuestos y límites del análisis de costo, volumen y utilidad
El resultado parece exacto porque sale de una división, pero descansa en supuestos que conviene escribir junto al número. OpenStax los enumera al presentar el análisis de costo, volumen y utilidad, y advierte que puede haber excepciones, como los descuentos por volumen que hacen que el precio no sea el mismo para todas las unidades.
El más fácil de olvidar es el rango relevante. En el ejemplo del libro, una empresa que puede producir hasta 1,000 unidades al mes con sus recursos actuales tiene un rango relevante de 0 a 1,000; para producir 1,800 tendría que conseguir más capacidad, y sus costos fijos dejarían de ser los mismos. En el taller, pasar de un salón para 40 personas a uno para 80 cambia el cálculo completo. Los supuestos del análisis son estos:
- Costos lineales y separables: cada costo se puede clasificar como fijo o variable, y se comporta de forma lineal.
- Costos fijos estables dentro del rango relevante: no cambian mientras el volumen se mantenga dentro de la capacidad actual.
- Costo variable constante por unidad: cada unidad adicional cuesta lo mismo que la anterior.
- Todo lo que se produce se vende: el análisis no contempla inventario que se queda sin vender.
- Mezcla de ventas constante: si hay varios productos, la proporción entre ellos no cambia.
Cómo presentar el cálculo en un presupuesto
Un comité desconfía de una cifra de equilibrio que llega sin contexto, y con razón: el resultado cambia mucho si cambia un supuesto. Por eso la presentación vale tanto como el cálculo. La recomendación es mostrar el número, los datos de los que sale y lo que pasa si esos datos se mueven, en una sola página que alguien pueda revisar sin que tú estés presente.
Aplicado al taller, el párrafo principal de la hoja podría decir así: «Con costos fijos de 60,000 pesos y un margen de 1,600 pesos por participante, el taller cubre sus costos con 38 inscritos. Esperamos 45, lo que deja un margen de seguridad cercano al 16 % y una utilidad estimada de 12,000 pesos. Si la cuota bajara a 2,200 pesos, harían falta 47 inscritos, por lo que no recomendamos descuentos mayores sin confirmar primero la demanda». Tres frases, todas comprobables, que responden lo que el comité va a preguntar antes de que lo pregunte.
Un formato que funciona en comités y cabildos combina tres escenarios con una tabla de sensibilidad como la del taller, y deja escrito quién estimó cada cifra y con qué evidencia. El análisis no sustituye la revisión de un contador ni de un área de finanzas, pero hace que esa revisión sea más rápida. Lo mínimo que debe llevar la hoja:
- Los datos de entrada con su fuente: costos fijos desglosados, precio o cuota, costo variable por unidad y de dónde salió cada uno.
- El equilibrio en unidades y en pesos: con el redondeo explicado.
- Tres escenarios: conservador, esperado y optimista, con su margen de seguridad.
- La sensibilidad a un cambio a la vez: precio, costo variable y costos fijos, como en el ejemplo del taller.
- Los supuestos por escrito: sobre todo el rango relevante y qué pasaría si se rebasa.
Averigua si el programa encaja con tu caso
ALFA-CASH es un programa de ocho semanas, en línea y en vivo, para responsables de presupuesto: cómo estructurar el modelo, comparar escenarios y dejar un expediente revisable. Su página ofrece un diagnóstico de idoneidad de cinco preguntas; si tu caso no encaja, te lo dice. No sustituye asesoría contable, fiscal ni financiera.
Ver si es para mi casoPreguntas frecuentes
¿Cuál es la fórmula del punto de equilibrio?
En unidades, el equilibrio es igual a los costos fijos divididos entre el margen de contribución unitario, que es el precio de venta menos el costo variable por unidad. En pesos, se dividen los costos fijos entre la razón de margen de contribución, que es el margen unitario entre el precio. Si el resultado en unidades tiene decimales, se redondea hacia arriba.
¿Qué significa estar en el punto de equilibrio?
Significa que los ingresos cubren exactamente los costos fijos y variables, así que no hay utilidad ni pérdida. Por debajo de ese nivel de ventas el proyecto pierde dinero; por encima, cada unidad adicional suma su margen de contribución a la utilidad. Por eso sirve para decidir cuántas ventas o participantes hacen falta antes de aprobar un proyecto.
¿Cómo se calcula el punto de equilibrio con utilidad deseada?
Se suma la utilidad deseada a los costos fijos y el total se divide entre el margen de contribución unitario. En el ejemplo del taller, con costos fijos de 60,000 pesos, un margen de 1,600 por participante y una utilidad meta de 20,000, hacen falta (60,000 + 20,000) ÷ 1,600 = 50 participantes.
¿Qué es el margen de seguridad?
Es cuánto pueden caer las ventas esperadas antes de llegar al nivel de equilibrio, expresado como porcentaje. Se calcula restando las ventas de equilibrio a las ventas esperadas y dividiendo entre las ventas esperadas. Si se esperan 45 participantes y el equilibrio es de 38, el margen de seguridad es (45 − 38) ÷ 45, alrededor de 15.6 %.
Fuentes consultadas
- OpenStax (Rice University) — Principles of Accounting, Volume 2: Managerial Accounting, 3.2 Calculate a Break-Even Point in Units and Dollars — Definición del punto de equilibrio, cálculo en unidades y en dinero con la razón de margen de contribución, ejemplos numéricos y supuestos del análisis de costo, volumen y utilidad.
Descarga gratuita
Cómo estudiar para que se quede: 7 técnicas
Siete técnicas de estudio con respaldo en la investigación sobre aprendizaje, explicadas con ejemplos y con un plan de 14 días para incorporarlas una a una.